Opciones y condiciones
Instalar placas solares en una vivienda puede requerir una inversión importante. Aunque el autoconsumo permite reducir la cantidad de electricidad que se compra a la red, no todas las familias disponen del dinero necesario para pagar los paneles, el inversor y la instalación de una sola vez.
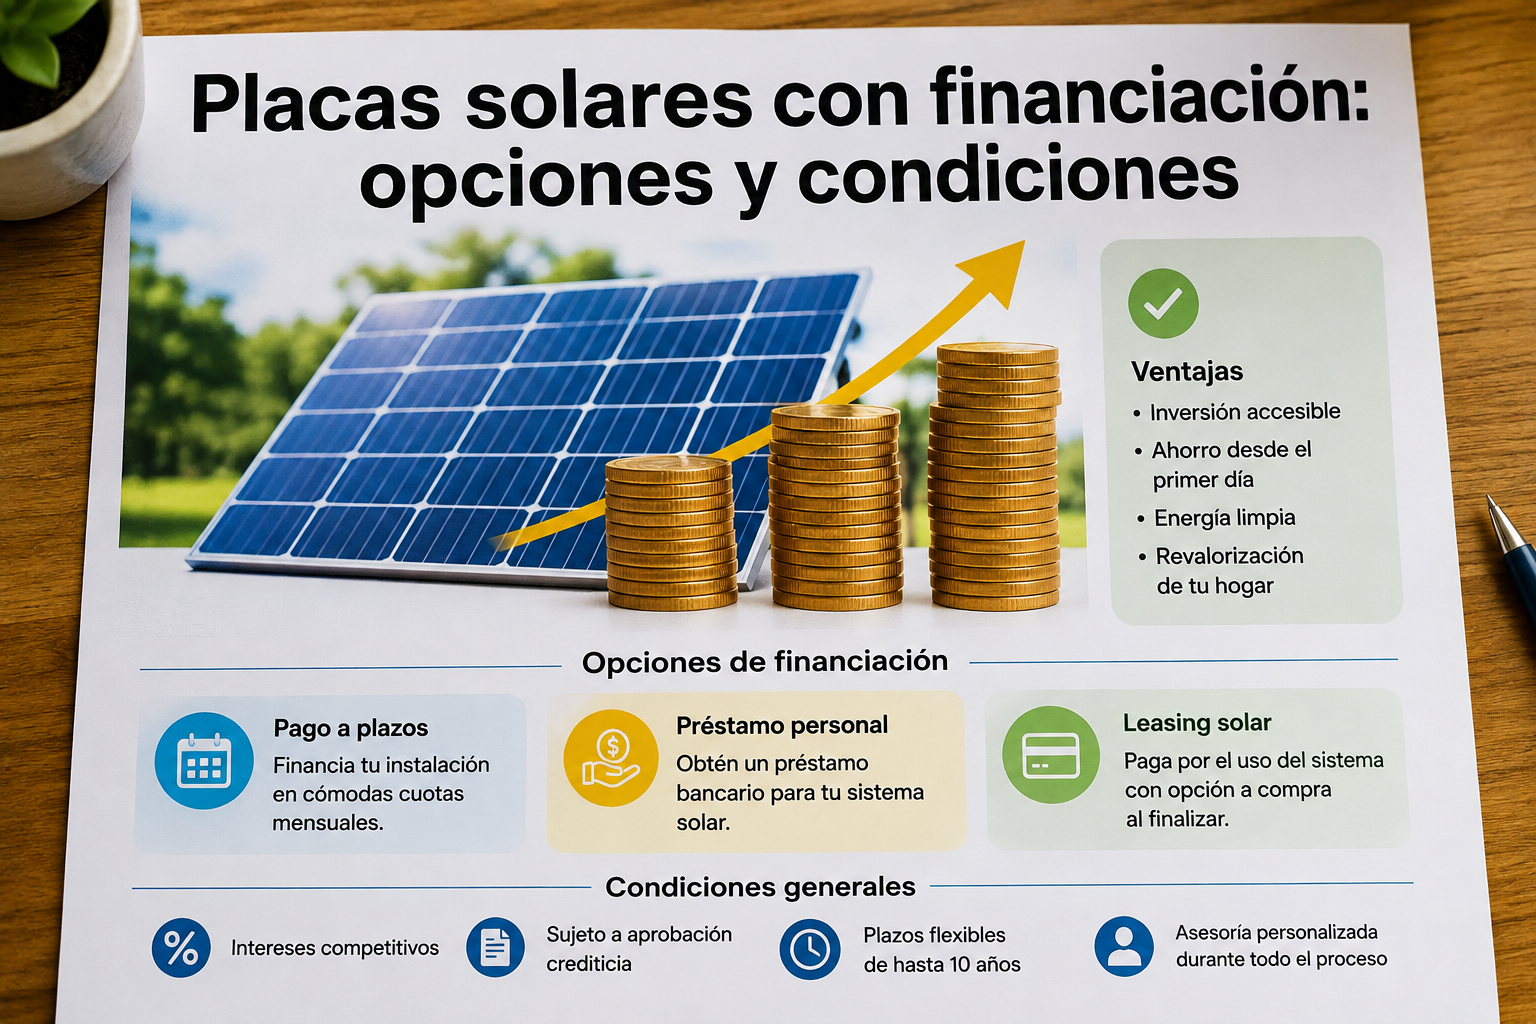
Por ese motivo, existen diferentes alternativas de financiación que permiten repartir el coste en cuotas mensuales. Algunas proceden de entidades bancarias, otras se ofrecen a través de las propias empresas instaladoras y también hay fórmulas de alquiler o servicios energéticos.
Sin embargo, financiar una instalación no significa que el ahorro de la factura vaya a cubrir automáticamente la cuota. Antes de firmar, es importante conocer los intereses, el coste total, los plazos y las condiciones de cancelación.
¿Qué opciones existen para financiar placas solares?
En España, una de las alternativas más habituales es solicitar un préstamo personal destinado a mejorar la eficiencia energética de la vivienda. También existen créditos específicos para autoconsumo y acuerdos de financiación ofrecidos por instaladores.
1. Préstamos verdes o de eficiencia energética
Algunas entidades bancarias ofrecen préstamos destinados a financiar mejoras energéticas, entre ellas la instalación de paneles solares fotovoltaicos. Estos productos pueden tener condiciones particulares, como ausencia de comisión de apertura o tipos de interés bonificados, aunque cada banco establece sus propios requisitos.
Por ejemplo, BBVA dispone de un préstamo de eficiencia energética que contempla la instalación de paneles solares entre sus posibles destinos. La entidad solicita que se justifique el uso del dinero mediante un presupuesto o factura proforma y establece condiciones de acceso para sus clientes.
Ibercaja también ofrece su préstamo Vivienda +Sostenible, que contempla instalaciones fotovoltaicas y permite plazos de devolución de hasta ocho años, según las condiciones del producto.
La principal ventaja de esta modalidad es que el propietario puede comparar distintas entidades y elegir la financiación que mejor se adapte a su presupuesto. No obstante, la concesión depende del análisis de solvencia y de la aprobación del banco.
2. Financiación ofrecida por la empresa instaladora
Algunas empresas de energía solar permiten financiar la instalación directamente durante el proceso de contratación. En estos casos, el instalador puede trabajar con una entidad financiera colaboradora que se encarga de conceder el préstamo.
La comodidad es una de sus principales ventajas: el cliente puede recibir el presupuesto y conocer las alternativas de pago sin tener que gestionar por separado toda la búsqueda de financiación.
Sin embargo, es importante identificar quién concede realmente el crédito. La empresa instaladora y la entidad financiera pueden ser compañías diferentes, con responsabilidades y condiciones distintas.
Antes de aceptar, conviene solicitar el nombre del prestamista, la TAE, el importe total que se devolverá y las posibles comisiones. También hay que comprobar si el precio de la instalación cambia cuando se elige pagar al contado en lugar de financiarla.
3. Préstamos personales para paneles solares
Otra posibilidad consiste en solicitar un préstamo personal convencional y utilizar el dinero para pagar la instalación. Esta alternativa puede resultar útil cuando el banco no dispone de un producto específico para autoconsumo o cuando otra entidad ofrece mejores condiciones.
Cetelem, por ejemplo, comercializa un préstamo para paneles solares que contempla módulos fotovoltaicos, inversores, baterías y otros elementos complementarios incluidos en el proyecto. La entidad indica un plazo máximo de devolución de hasta ocho años, sujeto a sus condiciones de contratación y aprobación.
La ventaja de un préstamo personal es que permite comparar diferentes ofertas y no obliga necesariamente a contratar la financiación con la empresa que realiza la instalación.
4. Renting o alquiler de una instalación solar
También existen modelos en los que el propietario no compra directamente los equipos, sino que paga una cuota por disponer de la instalación o por recibir un servicio energético.
Esta opción puede reducir o eliminar el desembolso inicial, dependiendo del contrato. En algunos acuerdos, la empresa conserva la propiedad de los equipos y asume determinadas tareas de mantenimiento durante el periodo contratado.
La diferencia respecto a un préstamo es importante: con la financiación tradicional, el cliente compra la instalación y adquiere la obligación de devolver el crédito. En un alquiler o renting, la propiedad de los equipos puede permanecer en manos de la empresa.
Antes de elegir esta modalidad hay que revisar la duración del contrato, quién paga las reparaciones, qué ocurre si se vende la vivienda y si existe una opción de compra al finalizar el acuerdo.
¿Qué condiciones hay que revisar antes de financiar?
No conviene elegir una financiación únicamente porque tenga una cuota mensual baja. Un plazo largo puede reducir el importe de cada recibo, pero también puede aumentar el coste total debido a los intereses.
Hay varios conceptos que deberían revisarse antes de firmar:
- TIN: es el tipo de interés nominal aplicado al préstamo. Permite conocer el interés, pero no refleja por sí solo todos los gastos.
- TAE: incorpora el interés y determinados gastos y comisiones, por lo que resulta más útil para comparar ofertas.
- Comisión de apertura: algunos préstamos la cobran al formalizar el crédito; otros anuncian que no la aplican.
- Plazo de devolución: indica durante cuánto tiempo se pagarán las cuotas. Hay ofertas con plazos de varios años.
- Productos vinculados: comprueba si el tipo de interés depende de domiciliar la nómina, contratar un seguro u otros servicios.
- Amortización anticipada: revisa si puedes adelantar pagos o cancelar el préstamo y qué compensación podría aplicar la entidad.
- Consecuencias del impago: es importante conocer los intereses de demora y las posibles consecuencias de no pagar las cuotas.
La TAE merece especial atención. Dos préstamos pueden anunciar un TIN parecido y, sin embargo, tener un coste final diferente debido a las comisiones o a otros gastos asociados.
Ejemplo: cuánto puede costar financiar una instalación solar
Imaginemos que una familia recibe un presupuesto de 7.000 euros para instalar paneles solares en su vivienda. Decide financiar la totalidad mediante un préstamo con un interés fijo hipotético del 6 % TIN, sin comisiones ni otros gastos.
La siguiente tabla muestra una simulación aproximada con cuotas constantes:
| Plazo | Cuota mensual aproximada | Total devuelto |
|---|---|---|
| 3 años | 213 € | 7.659 € |
| 5 años | 135 € | 8.120 € |
| 7 años | 102 € | 8.390 € |
Estas cifras son exclusivamente ilustrativas. No representan una oferta bancaria disponible ni incluyen posibles seguros, comisiones u otros gastos. La TAE real dependerá de las condiciones concretas del contrato.
El ejemplo permite observar una diferencia importante: al ampliar el plazo, la cuota mensual disminuye, pero el coste total aumenta. Por eso, no siempre resulta conveniente elegir el periodo más largo.
También hay que comparar la cuota con el ahorro solar estimado. Si la instalación reduce la factura en 80 euros al mes y el préstamo exige pagar 135 euros, la familia seguirá teniendo un desembolso mensual adicional de unos 55 euros, sin contar los costes fijos de la factura ni otros gastos.
Cuando termine de pagar el préstamo, podrá seguir aprovechando la producción de los paneles, siempre que los equipos continúen funcionando correctamente.
¿Se pueden combinar las ayudas públicas con la financiación?
En determinados casos, sí. Las ayudas públicas destinadas al autoconsumo pueden reducir el coste económico de una instalación, mientras que un préstamo permite repartir el desembolso inicial.
El IDAE recoge información sobre los programas de incentivos regulados por el Real Decreto 477/2021, relacionados con instalaciones de autoconsumo y almacenamiento. Sin embargo, que exista un programa regulado no significa que todas las convocatorias estén abiertas o que cualquier vivienda pueda solicitarlo actualmente.
Las condiciones dependen de la comunidad autónoma, del programa, de los fondos disponibles y de los requisitos del proyecto. Por eso, es necesario consultar la convocatoria correspondiente antes de contar con una ayuda en el cálculo de la inversión.
Una familia puede estudiar financiar el coste completo y utilizar una subvención recibida posteriormente para reducir parte de la deuda, siempre que el contrato permita amortizar anticipadamente en condiciones asumibles. También puede financiar únicamente la cantidad que no cubra la ayuda, si dispone de una concesión confirmada y los plazos son compatibles.
Lo que no conviene hacer es contratar un préstamo suponiendo que una subvención será concedida con seguridad.
Derechos del consumidor al contratar un préstamo
Los créditos destinados a financiar una instalación doméstica pueden estar sujetos a la Ley 16/2011, de contratos de crédito al consumo, cuando cumplen los requisitos de aplicación.
El Banco de España recomienda revisar la Información Normalizada Europea (INE) antes de firmar, ya que permite comparar las condiciones de diferentes ofertas. También es conveniente solicitar por escrito el importe financiado, la duración, la TAE, las cuotas y el coste total.
La normativa contempla, en los créditos al consumo sujetos a ella, el derecho a desistir del contrato durante los 14 días naturales siguientes a su celebración. Esto no significa que el dinero recibido sea gratuito: el consumidor debe devolver el capital y los intereses acumulados durante el tiempo transcurrido, dentro de las condiciones legales.
Asimismo, se reconoce el derecho al reembolso anticipado, total o parcial. En determinados casos, la entidad puede cobrar una compensación dentro de los límites establecidos por la ley.
¿Merece la pena financiar las placas solares?
La financiación puede ser una alternativa interesante para quienes desean instalar autoconsumo, pero no quieren o no pueden pagar todo el presupuesto de una vez. Permite repartir el desembolso y comenzar a aprovechar la producción solar sin esperar a reunir el importe completo.
Sin embargo, la decisión debe basarse en el coste total del proyecto y no solamente en la cuota anunciada. Hay que sumar los intereses, comparar las ofertas, estimar el ahorro real y comprobar cuánto dinero seguirá necesitando la familia cada mes.
Lo más recomendable es solicitar varios presupuestos de instalación y comparar también las condiciones de financiación por separado. Una instalación bien dimensionada, con un préstamo asumible y un plazo razonable, puede ser una alternativa adecuada. En cambio, una cuota demasiado elevada o un crédito muy largo pueden reducir considerablemente el beneficio económico esperado.
Preguntas frecuentes
¿Puedo instalar placas solares sin pagar nada al principio?
Algunas empresas ofrecen fórmulas de financiación, alquiler o renting que reducen el desembolso inicial. Sin embargo, normalmente existe una obligación de pagar cuotas o cumplir un contrato durante un periodo determinado.
¿Qué plazo se puede elegir para financiar una instalación solar?
Depende de la entidad y del producto. Algunas ofertas contemplan varios años de devolución; por ejemplo, Cetelem e Ibercaja publican productos con plazos de hasta ocho años, sujetos a sus condiciones.
¿Es mejor financiar con el banco o con la empresa instaladora?
No hay una opción universalmente mejor. Lo importante es comparar la TAE, el coste total, las comisiones, los productos vinculados y las condiciones de cancelación, independientemente de quién tramite la operación.
¿Puedo cancelar el préstamo antes de terminar de pagarlo?
En los créditos al consumo sujetos a la Ley 16/2011, puedes realizar un reembolso anticipado total o parcial. La entidad puede aplicar una compensación dentro de los límites legales cuando corresponda.
¿Puedo utilizar una subvención para pagar parte del préstamo?
Puede ser posible, dependiendo de las condiciones de la ayuda y del contrato de financiación. Antes de hacerlo, conviene comprobar si la entidad permite amortizar anticipadamente y qué costes implica.
Fuentes consultadas
- Banco de España – El crédito al consumo. Información sobre la contratación, la TAE, la documentación previa y el derecho de desistimiento.
- Banco de España – Amortización parcial anticipada. Explica las posibilidades de devolver parte del préstamo antes de tiempo.
- BOE – Ley 16/2011, de contratos de crédito al consumo. Marco legal sobre los derechos y obligaciones de los consumidores que contratan créditos.
- BBVA – Préstamo de eficiencia energética. Ejemplo de financiación bancaria que contempla instalaciones de paneles solares.
- BBVA – Instalación de placas solares. Información sobre financiación y contratación de instalaciones fotovoltaicas.
- Cetelem – Préstamo para paneles solares. Condiciones y elementos que pueden incluirse en la financiación.
- Ibercaja – Préstamo Vivienda +Sostenible. Ejemplo de financiación para mejoras energéticas en viviendas.
- IDAE – Ayudas para autoconsumo y almacenamiento. Información sobre los programas de incentivos regulados para instalaciones renovables.
Deja una respuesta