Además de las subvenciones autonómicas y las bonificaciones municipales del IBI, existe una tercera vía de ayuda pública para quien instala placas solares: la deducción fiscal en el IRPF por obras de mejora de la eficiencia energética de la vivienda, aplicable en toda España con independencia de la comunidad autónoma. En esta guía te explicamos cómo funciona, qué porcentajes se aplican y qué necesitas para poder beneficiarte de ella.
Qué es la deducción del IRPF por eficiencia energética
Es una deducción estatal que permite descontar en la declaración de la renta un porcentaje de la inversión realizada en determinadas obras de mejora energética de la vivienda habitual (o, en algunos casos, de otras viviendas en alquiler), entre las que se incluyen las instalaciones de autoconsumo fotovoltaico al contribuir a la reducción del consumo de energía convencional.
Cómo se calcula el porcentaje de deducción
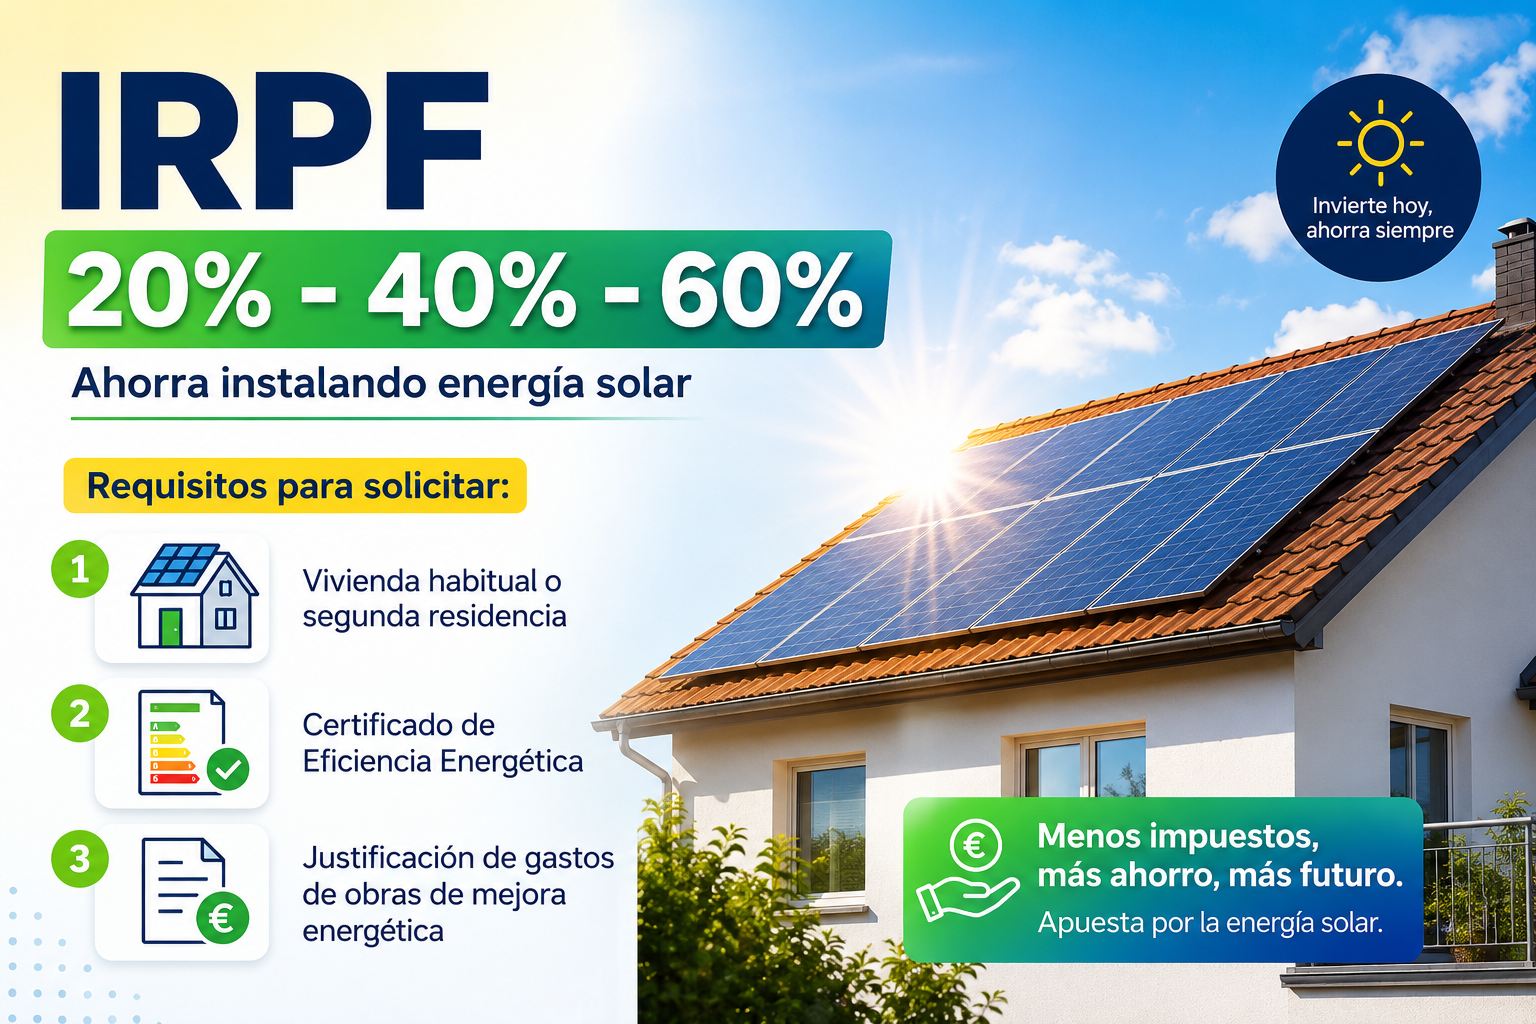
El porcentaje de deducción aplicable depende del tipo de actuación y del ahorro energético conseguido, certificado mediante los correspondientes certificados de eficiencia energética antes y después de la actuación (obligatorios para poder acreditar la mejora ante Hacienda). De forma orientativa, la estructura habitual de este tipo de deducciones ha funcionado así:
| Tipo de actuación | Requisito de ahorro energético | Porcentaje de deducción orientativo | Base máxima anual |
|---|---|---|---|
| Reducción de la demanda de calefacción y refrigeración | Reducción mínima de un determinado porcentaje | En torno al 20% | Variable según ejercicio fiscal |
| Mejora en el consumo de energía primaria no renovable | Reducción mínima de un determinado porcentaje, incluyendo actuaciones que incorporen fuentes renovables como el autoconsumo | En torno al 40% | Variable según ejercicio fiscal |
| Rehabilitación energética de edificios completos | Mejora de la calificación energética global | En torno al 60% | Variable según ejercicio fiscal, con posibilidad de aplicar en varios ejercicios |
Importante: estos porcentajes y bases máximas han variado entre distintos ejercicios fiscales y prórrogas de la deducción, por lo que el porcentaje exacto aplicable a tu instalación debe confirmarse en la normativa vigente del ejercicio en que realices la actuación.
Requisitos generales para aplicar la deducción
- La actuación debe realizarse en tu vivienda habitual (o, en determinados supuestos, en vivienda destinada al alquiler).
- Es necesario disponer de un certificado de eficiencia energética anterior y posterior a la instalación, que acredite la mejora conseguida.
- El pago de la instalación debe realizarse mediante medios que dejen constancia (transferencia, tarjeta, cheque nominativo), no en efectivo, para poder justificarlo ante Hacienda.
- Es imprescindible conservar la factura de la instalación con el desglose correspondiente.
¿Es compatible con la subvención autonómica y la bonificación del IBI?
Sí, en general la deducción del IRPF es compatible con las ayudas autonómicas al autoconsumo y con la bonificación municipal del IBI, ya que operan en niveles administrativos distintos (estatal, autonómico y municipal respectivamente). Como explicamos en nuestra guía de subvenciones para placas solares en Andalucía 2026 (aplicable con matices similares al resto de comunidades autónomas), lo habitual es que la deducción del IRPF se calcule sobre la cantidad efectivamente pagada por el contribuyente, es decir, después de descontar la subvención recibida, no sobre el precio inicial completo de la instalación.
Cómo se aplica la deducción paso a paso
- Antes de la instalación, encarga (o verifica que tu instalador incluye) el certificado de eficiencia energética inicial de la vivienda.
- Realiza la instalación y conserva la factura detallada, pagada mediante un medio que deje constancia.
- Tras la instalación, encarga el certificado de eficiencia energética final, que acredite la mejora conseguida.
- En la campaña de la renta correspondiente, incluye la deducción en tu declaración, aportando la documentación justificativa si Hacienda la solicita (certificados y factura).
- Conserva toda la documentación varios años, ya que Hacienda puede requerir la justificación de la deducción aplicada dentro de los plazos de prescripción fiscal habituales.
¿Necesito un gestor o asesor fiscal para aplicarla?
No es estrictamente obligatorio, pero dado que implica certificados técnicos específicos y un cálculo que depende de la normativa vigente en el ejercicio concreto, muchas personas prefieren apoyarse en un gestor o asesor fiscal para asegurarse de aplicar correctamente el porcentaje y la base de deducción, evitando errores que podrían dar lugar a requerimientos posteriores de la Agencia Tributaria.
Ejemplo orientativo de cálculo
Supongamos una instalación con un coste de 6.000 €, de los cuales 1.500 € se cubren con una subvención autonómica, quedando un pago efectivo de 4.500 € por parte del contribuyente. Si la actuación acredita el nivel de ahorro energético correspondiente a un porcentaje de deducción del 40% (a modo de ejemplo orientativo, sujeto a la normativa vigente del ejercicio), la deducción aplicable sería de aproximadamente 1.800 €, repartidos según las reglas de aplicación del ejercicio fiscal correspondiente (en una única declaración o en varios ejercicios, según el tipo de actuación).
Este ejemplo es meramente ilustrativo del mecanismo de cálculo: el porcentaje, la base máxima y las condiciones exactas deben confirmarse siempre con la normativa fiscal vigente en el momento de tu instalación.
Otras deducciones autonómicas complementarias
Además de la deducción estatal, algunas comunidades autónomas han incorporado en determinados ejercicios deducciones autonómicas propias en el tramo autonómico del IRPF para instalaciones de energías renovables, compatibles en algunos casos con la deducción estatal. Conviene revisar si tu comunidad autónoma cuenta con alguna deducción propia adicional en el ejercicio fiscal correspondiente.
Preguntas frecuentes
¿Necesito un certificado de eficiencia energética para aplicar la deducción del IRPF? Sí, es un requisito imprescindible acreditar la mejora energética conseguida mediante certificados antes y después de la instalación.
¿La deducción se calcula sobre el precio total de la instalación o sobre lo que pago realmente? Se calcula sobre la cantidad efectivamente pagada por el contribuyente, es decir, descontando cualquier subvención recibida, no sobre el precio inicial completo antes de ayudas.
¿Puedo aplicar la deducción si pagué la instalación en efectivo? No es recomendable, ya que la normativa exige que el pago se realice mediante medios que dejen constancia (transferencia, tarjeta, cheque nominativo) para poder justificar la deducción ante Hacienda.
¿Es compatible la deducción del IRPF con la subvención autonómica y la bonificación del IBI? Sí, en general son compatibles entre sí al aplicarse en niveles administrativos distintos, aunque la base de cálculo de la deducción del IRPF se ajusta descontando el importe recibido por subvención.
Deja una respuesta